

一直以来,加拿大超级签证(Super Visa)都是许多家庭实现跨国团聚的首选。它不仅允许父母或祖父母单次最长停留5年,且审批速度相对较快。
然而,在过去的实际申请中,不少人常常卡在一个硬性条件上——担保人的前一年收入差了一点点。
好消息是,加拿大移民、难民和公民部(IRCC)近期正式官宣:将于2026年3月31日起,对超级签证的收入审核方式进行重大调整。
这次改革释放了一个非常明确的信号:在确保经济支持能力的前提下,移民局正在让政策变得更加灵活和人性化。
本次新政的核心亮点:收入要求“松绑”
过去的政策,往往是“一年定生死”:只看担保人最近一个纳税年度的收入。而新规直接给出了两个极具弹性的新选择:
亮点一:收入评估改为“两年选一”
新政规定,担保人及共同担保人(仅限配偶或同居伴侣)只需在过去两个纳税年度中,任选一年达到最低必要收入即可。
举个例子:如果你因为2025年换工作或生意波动导致收入未达标,但2024年的收入是够的,那么在新规下,依然符合申请资格!
亮点二:允许合并父母/祖父母的收入(但有前提条件!)
这是本次改革中最具突破性的一点,但也需要特别注意官方的限制条件。
当加拿大担保人的收入距离标准线还差一点时,新政允许将赴加探亲的长辈(如父母/祖父母)的部分收入算进来,用于补足差额。
核心前提:政策并非“无限补足”。担保人自己必须先达到所需最低收入的一定比例(具体百分比官方尚未明确,需等后续细则),才能使用父母的收入来补足剩余的差额。
虽然不能完全“躺平”担保,但在担保人具备基础经济能力的前提下,父母在国内稳定的退休金、理财收益或租金收入,将成为帮助整个家庭跨过审批门槛的最强助攻!
哪些家庭最能吃到这波红利?
新政落地后,以下三类人群将成为最大受益者:
收入存在波动的担保人:包括自雇人士、创业者、自由职业者,以及近期有过跳槽空窗期的人群。两年的窗口期完美提供了容错率。
单身打拼的担保人:一个人凑足全家最低收入相对吃力,现在有了父母国内收入的加持,达标难度大幅下降。
父母在国内有一定经济实力的家庭:父母的稳定退休金和存款,不仅能补足收入差额,更能作为强有力的资产证明,提高签证获批率。
核心申请条件与最新数据盘点
超级签证虽然变灵活了,但基本的框架要求并未改变。申请前,请务必核对以下硬性指标:
1. 达到最低必要收入(LICO)
注意:超级签证只需达到 LICO 标准即可,不需要像父母团聚移民(PGP)那样达到 LICO + 30%。
2026年家庭最低收入标准参考(LICO):
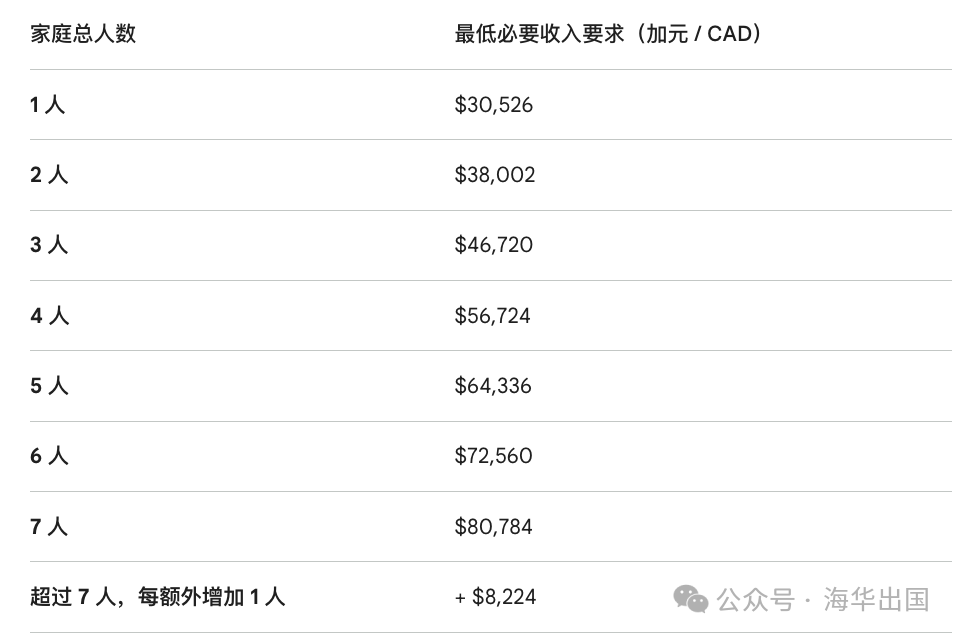
家庭人数的计算非常关键!必须包括:加拿大担保人及配偶、受抚养的子女、正在申请签证的父母/祖父母,以及过去曾担保过且仍在担保期内的人员。
2. 医疗保险要求
必须为父母购买至少10万加元保额、有效期至少1年的私人医疗保险。(目前移民局也已允许购买部分符合条件的海外保险公司产品,选择更加多样化)。
3. 审理周期快
目前,针对中国大陆地区申请人的超级签证,平均审理周期仅为70天左右。
超级签证 vs 父母团聚移民(PGP)怎么选?
很多人在超级签证和直接办父母团聚移民(PGP)之间纠结。我们的建议是:双管齐下。
父母团聚移民(PGP):一步到位拿枫叶卡,但实行配额制,需要靠运气抽签,且对担保人的收入要求更高(需连续三年达到 LICO + 30%)。
超级签证:门槛相对较低(仅需LICO),没有名额限制,单次可长住5年。
趁着新政放宽的红利,先通过超级签证把父母接来加拿大团聚,等父母人在加拿大了,再安心等待PGP的抽签机会。
灵活不等于随便
新规将于2026年3月31日正式生效。届时,所有新递交以及目前仍在审理中的申请,都将自动适用这一新标准。
但我们需要提醒大家:审批逻辑变得更加灵活,往往意味着对材料的合理性要求更高。如何准确翻译和公证父母在中国的资产?如何撰写一封逻辑严密的解释信(Letter of Explanation)让签证官认可你们的收入组合?这些都是获批的隐形关键。
如果你之前因为收入差一点,或者单身难以达标而搁置了父母的探亲计划,现在是时候重新规划了。
想要获取更多加拿大前沿移民政策解读,或需要针对您家庭的具体情况进行一对一评估,欢迎随时扫码咨询我们的专业团队!